بهترین استراتژی ادغام و تملک
Your Best M&A Strategy
By Sam Rovit and Catherine lemire [1
بهترین استراتژی ادغام و تملک
کاهش شدید قیمت سهام برخی از شرکت های معروف که مکررا اقدام به تملک شرکت های دیگر می کردند ، بسیاری از مدیران را بر آن داشت که از تملک چشم پوشی کنند. ولی خلاف این موضوع را در مورد شرکت سینتاس که در زمینه تامین جامع[2] فعایت دارد، در نظر بگیرید . از دهه 1960، سینتاس رشد سازمند ( ارگانیک ) خود را با یک رژیم خرید های کوچک همراه کرده بود. تنها در پنج سال گذشته، این شرکت سه میلیارد دلار صرف بیش از 250 معامله کرده است که برابر 40 درصد رشد درآمدش در این دوره است. از سال 1986، سینتاس هر ساله 20 درصد فروشش را افزایش داده است تا در سال مالی 2002 به 3/2 میلیارد دلار برسد و با پیشی گرفتن از رقبایش در صنعت خود اول شود. در همین دوره ، ارزش کل سهام این شرکت سالانه 23 درصد رشد داشت و به 5/8 میلیارد دلار رسید. سهام داران نیز با دریافت سود سالانه حدود 23 درصد ( 5 درصد بیش از قیمت سهام شرکت ) از پاداشی که سینتاس با معاملات حساب شده اش حاصل کرده بود، بهره مند شده اند.
جریان سینتاس منحصر به فرد نیست . بنابر تحقیقات ما، شرکت هایی که در ایجاد سودهای بلند مدت برای سهامداران موفق بوده اند، تمایل داشته اند که معامله گران ثابتی در دوره های رشد و افول باشند. اینان در مورد معاملاتشان همانند کسی رفتار می کنند که می خواهد با خریدن سهام شرکت ها ، میانگین هزینه هایش را به مقدار ثابتی سوق دهد: خریدهای کوچک می کنند، خریدهای بزرگ می کنند. مهمتر از همه این که ، این شرکت ها به طور نظام مند خرید میکنند ، یعنی هم در هنگامی که قیمت سهام شرکت به هر دلیل بالا می رود و هم در دوران افول و وقتی که مجبور می شوند دارایی های شرکت را به جراج بگذارند، برنده اند.
سریع و مداوم
ما 724 شرکت آمریکایی را بررسی کردیم که درآمدی بیش از 500 میلیون دلار در سال 2000 داشته اند. در ابتدا ، 7475 معامله طی سال های 1986 تا 2001 را مد نظر قرار دادیم. سپس در این شرکت ها طریق معامله را با سود مضاعف[3] سهامداران مقایسه کردیم ( ما سود مضاعف سهامدار را برابر با کل بازده سهام تعریف کردیم که شامل سود تقسیم شده[4] منهای هزینه سرمایه [5] یا بازده مورد انتظار سرمایه گذار است.)
به طور خلاصه می توانیم بگوییم که ما دریافتیم هر چه یک شرکت بیشتر معامله انجام دهد، بیشتر می تواند به سهامدارانش سود برساند. در مطالعه ما ، 110 شرکتی که بیشترین تعداد معامله را انجام دادند ( آنهایی که طی 15 سال بیش از 20 معامله انجام داده اند) به طور متوسط از آنهایی که یک تا چهار معامله انجام داده اند با نسبتی برابر با 1/7 و از آنهایی که هیچ معامله ای صورت نداده اند با نسبتی در حدود دو ، بهتر عمل کرده اند.
البته طبیعی است که سود مضاعف شرکت ها تفاوت زیادی با هم داشت و آن چه که به عنوان نتایج معامله در نظر گرفته شده، تنها یک عامل در میان مجموعه ای از عوامل است. ولی عملکرد آن دسته از شرکتهایی که اقدام به خرید شرکتهای دیگر نمیکردند یا آنهایی که کمتر به این کار دست می زدند، نسبت به آنهایی که مرتبا اقدام به خرید می کردند نوسان بیشتری نشان میداد و در مورد این گروه پر خرید تر ، بیشتر می شد انتظار بازدهی فراتر از هزینه سرمایه را داشت.
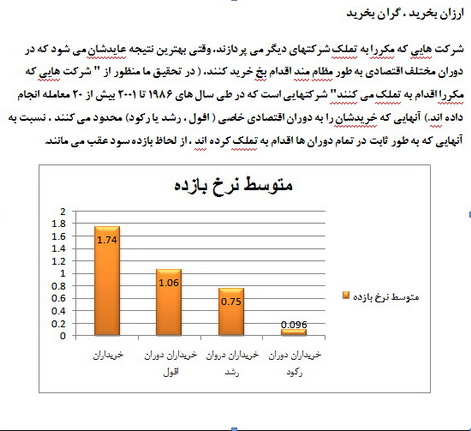
شرکت هایی که مکررا اقدام به خرید می کنند ، همگی شبیه هم نیستند. برای این که این شرکت ها را دقیق تر مطالعه کنیم آنها را به چهار گروه تقسیم کردیم: خریداران دائمی که همواره و در تمام دوره های اقتصادی به خرید کردن ادامه میدهند ، خریداران دوران افول که در دوره های رکود خریدهایشان را افزایش میدهند، خریداران دوران رشد که اصولا در دوران رشد خرید می کنند و خریداران دوران رکود که ترجیح میدهند در دوران ثبات یا هنگامی که عدم اطمینان اندکی وجود دارد ، یعنی در فاصله بین دوران افول و رشد ، اقدام به خرید کنند.19 شرکتی که در گروه خریداران دائمی جای می گرفتند، نسبت به بقیه بسیار بیشتر موفق بودند و با ضریبی برابر 3/2 از خریداران دوران رشد و با ضریبی برابر 8/1 از خریداران دوران رکود ، موفقیت بیشتری به دست آورده بودند. 27 شرکتی که در گروه خریداران دوران افول جای می گرفتند در مقام دوم قرار داشتند و نسبت به خریداران دوران رشد با ضریبی برابر 4/1 برتری داشتند( نمودار " ارزان بخرید ، گران بخرید را ببینید )
موفق ترین شرکت ها ار بین شرکت هایی که زیاد خرید می کردند ( بهترین شرکت ها در بین خریداران دائمی و خریداران دوران رکود ) آنهایی بودند که همگی چند نکته را رقبا کرده بودند. آنها از معاملات کوچک آغاز می کردند، فرایند هایشان را نهادینه می کردند و سیستم بازخوردی ایجاد می کردند تا مطمئن شوند از اشتباهاتشان درس می گیرند. آنها همواره اهدافشان را مرور می کردند و همیشه فهرستی از شرکت هایی که می خواستند در صورت مناسب بودن قیمت بخرند، آماده داشتند. آنها یک تیم دائمی برای انجام معاملات تشکیل میدادند که در تمام خریدها نقش داشت و وقتی یک معامله خوب با مشکل مواجه میشد، به طرز ماهرانه ای اوضاع را سروسامان داده و معامله را صورت میدادند. آنها از مدیران صف در موقعیت های مناسب بهره می بردند و از خطوط راهنمایی روشنی برای یکپارچه سازی خریدهای مختلف استفاده می کردند.
دشمنان معامله
از همه مهمتر این که این شرکتهای پر خرید ، به خوبی از معاملاتی که ریسک زیادی داشت ، دوری می کردند . در سینتاس ، هر معامله ای هر قدر هم که کوچک باشد، به سفارش مدیر عامل ، رابرت کولهپ ، توسط یک مدیر بی طرف به دقت بررسی می شد. چرا که گروه های ذینفع معامله ، معمولا انگیزه های قوی برای صورت گرفتن معامله دارند، حتی اگر خرید عاقلانه ای نباشد. برای مثال ، تیم های خرید و جذب براساس تعداد معلاملاتی که صورت میدهند، پاداش دریافت می کنند و افراد عملیاتی نیز طرفدار رشد هستند و می توانند مسئولیت بیشتری قبول کنند و درآمد بالقوه خود را افزایش دهند.
خنثی کردن این نیروها مستلزم یک رهبری قوی است: یک مدیرعامل یا یک مدیر ارشد که ترسی نداشته باشد از معامله ای که بوی اشتباه میدهد، جلوگیری کند. در سینتاس، هر معامله ای میتواند به واسطه آن که یکی از سه مدیر ارشد، از جمله خود کولهپ ، مدتی در جریان فرایند لحظه به لحظه معامله نبوده اند، لغو شود. در معاملات کلان ، هیات مدیره باید به آن مشروعیت بخشد و پیشاپیش ، محدوده ای را برای قیمت تعیین کند. اگر در مذاکرات به قیمتی بالاتر از آن حد برسند، تیم خرید باید از معاملات صرف نظر کنند.
براساس مطالعات ما، در مورد تمام خریدهای موفق ، از همین روس سینتاس مبنی بر سهولت لغو معاملات ، پیروی شده است و در بسیاری از آنها بر سطوح پذیرش بالایی اصرار شده است. در برخی از شرکت ها نیز تشویق هایی برای پرهیز از معاملات نامناسب در نظر گرفته شده بود. در این شرکت ها پاداش به موفقیت بلند مدت کسب و کار تملک شده بستگی داشت، نه صورت گرفتن معامله وقتی شرکتها ، اصولی را تنظیم کنند و در تمام حالات به خرید ادامه دهند، نتایج خوبی عایدشان می شود.
منبع : گزیده مدیریت شماره ۲۸ ، ترجمه امیر حسین جنگی
 به وبلاگ مدیر 87 خوش آمدید.